Como escolher um empréstimo com mais segurança
Antes de optar por um empréstimo, é importante conhecer alguns aspectos que impactam diretamente seu orçamento. Confira como evitar decisões que podem pesar no futuro.
Pensar em solicitar um empréstimo nem sempre é uma tarefa fácil. Muitas vezes, essa decisão surge em momentos de tensão, quando já há preocupação com as contas, orçamento apertado ou alguma situação urgente que precisa ser resolvida.
E junto com essa necessidade, aparecem várias dúvidas: será que essa escolha é adequada, será que a parcela cabe no meu orçamento, será que posso confiar na oferta, será que vou me apertar ainda mais depois?
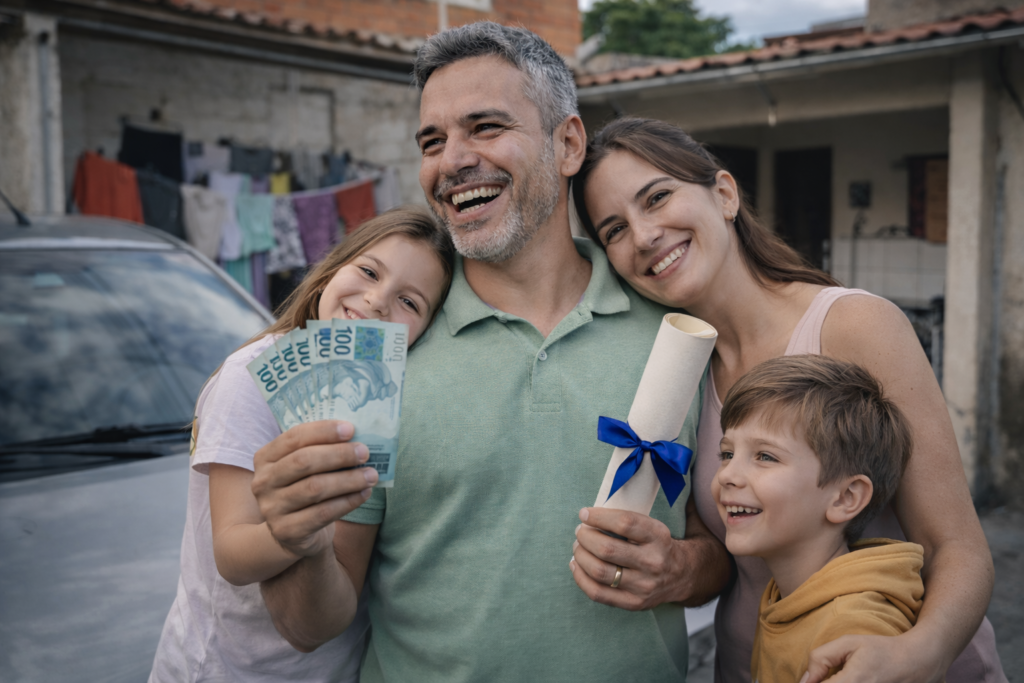
A realidade é que escolher um empréstimo com mais segurança vai além de achar uma opção que pareça boa. É preciso compreender o seu momento, analisar com atenção o custo, comparar sem pressa e evitar decisões tomadas no susto.
O que você vai encontrar aqui
- quando um empréstimo pode fazer sentido
- como saber se ele cabe no seu mês
- o que vale olhar antes de escolher
- como comparar opções com mais clareza
- como evitar armadilhas e decisões no impulso
Antes de tudo: escolher com segurança não é apenas focar na parcela
Muitas pessoas dão atenção primeiro ao valor da parcela. E isso realmente é importante. Contudo, optar com mais segurança envolve mais do que isso.
Uma parcela que parece “leve” pode significar um prazo muito estendido. Um valor que resolve a situação agora pode se tornar um peso por meses. E uma oferta que parece rápida demais pode ser justamente aquela que exige mais cuidado.
Por isso, o início do raciocínio não deve ser só quanto vou pagar mensalmente, mas também considerar:
- qual é a duração do empréstimo
- qual será o custo total ao final
- de que forma essa escolha impacta sua rotina futura
1. Em que situações vale a pena considerar um empréstimo
Solicitar um empréstimo pode ser uma boa escolha quando ele contribui para organizar a resolução de uma necessidade importante. Isso acontece, por exemplo, quando a pessoa precisa:
- substituir uma dívida mais cara por outra com juros menores
- pagar uma despesa relevante da casa ou da família
- cobrir um gasto relacionado à saúde
- investir em algo que auxilia na manutenção ou aumento da renda
Por outro lado, o empréstimo pode não ser adequado se for usado apenas para aliviar uma dificuldade temporária sem enfrentar a origem do problema. Quando o orçamento já está apertado há bastante tempo e a nova dívida concorre com despesas básicas, aumenta o risco de trocar uma dificuldade por outra.
Antes de tomar qualquer decisão, é importante refletir sobre:
- isso realmente resolve uma necessidade?
- ou apenas adia a pressão por mais algum tempo?
2. Como entender se o empréstimo realmente cabe no seu orçamento mensal
Esse é um dos aspectos mais cruciais na hora de decidir.
Antes de analisar qualquer proposta, observe como está sua rotina financeira atualmente:
- aluguel
- água e luz
- alimentação
- transporte
- remédios
- filhos ou família
- outras contas fixas
Depois disso, a pergunta principal é simples:
após pagar o essencial, sobra margem para essa parcela de forma confortável?
Se a resposta for “mais ou menos”, é um sinal de alerta. Porque, na prática, o “mais ou menos” tende a virar aperto rapidamente.
Também é importante considerar:
- se surgir algum imprevisto este mês, consigo pagar mesmo assim?
- essa parcela cabe no orçamento ou vai comprometer algo essencial?
Escolher com segurança também significa compreender que o desafio não é só receber o dinheiro agora, mas lidar com as consequências depois.
3. Aspectos a considerar antes de decidir
Ao escolher, só prestar atenção aos juros não é suficiente.
É importante analisar com atenção:
- valor da parcela
- prazo para pagar
- total pago ao final
- custo total da operação
- taxas, seguros ou outras cobranças
Uma parcela menor pode parecer mais leve no início. Porém, se o prazo for muito extenso, o custo total pode acabar sendo bem maior do que parecia no começo.
Por isso, antes de decidir, vale fazer perguntas simples:
- quanto vou pagar por mês?
- por quantos meses?
- qual o custo total?
- essa opção é adequada para meu momento ou só parece boa agora?
Quanto mais claro você estiver nessa fase, menor a chance de assumir um compromisso difícil depois.
4. Como comparar opções sem se confundir
Quando surgem duas ou três propostas, fica fácil se confundir com tantos números juntos. Para comparar melhor, o ideal é manter um critério único.
Compare lado a lado:
- o valor da parcela
- o número de parcelas
- o custo total
- o que está incluído além dos juros
Uma oferta pode parecer melhor por ter uma parcela menor. Outra pode parecer mais vantajosa por liberar mais dinheiro. Porém, sem analisar o total e o prazo, a avaliação fica incompleta.
Se puder, faça a comparação olhando assim:
- qual pesa menos no meu mês?
- qual pesa mais no total?
- qual parece mais alinhada ao meu momento de agora?
Fazer uma boa comparação não é buscar a oferta “mais atraente”. É entender qual se encaixa melhor na sua situação.
5. Como fugir de golpes e evitar decisões apressadas
Quando falamos de empréstimos, agir com pressa geralmente é um inimigo oculto.
É justamente quando a necessidade aperta que muitas pessoas aceitam propostas sem entender direito o que estão assinando — ou acabam caindo em ofertas duvidosas.
Fique atento a estes sinais:
- promessa de aprovação garantida
- pedido de pagamento antecipado
- pressa excessiva para fechar logo
- mensagem ou link suspeito
- empresa sem informações claras
- proposta boa demais para ser real
Outro ponto fundamental: se você percebe que está escolhendo apenas para resolver algo rapidamente, é importante dar uma pausa e respirar. Tomar decisões apressadas aumenta o risco de erros.
Confiança não surge da rapidez. Surge da clareza.
6. O que revisar nas próximas 24 horas antes de tomar sua decisão
Se está pensando em seguir por esse caminho, é recomendável fazer uma revisão simples antes de fechar qualquer acordo.
Nas próximas 24 horas, tente fazer o seguinte:
1. Registre o valor que você realmente precisa
Não o montante máximo que apareceu, mas o que realmente resolve seu problema.
2. Verifique quanto já está comprometido no seu orçamento mensal
Inclua todas as despesas essenciais.
3. Analise mais de uma alternativa
Observe o valor da parcela, prazo e custo total.
4. Releia o motivo pelo qual vai pedir o empréstimo
Isso vai ajudar a entender se é para organizar finanças ou só para cobrir um aperto temporário.
5. Evite tomar decisões no impulso inicial
Se for possível, faça uma pausa, releia as condições e analise a proposta com mais tranquilidade.
Esse pequeno momento de pausa pode fazer você perceber detalhes que passariam despercebidos com pressa.
Para concluir
Escolher um empréstimo com mais segurança vai além de achar uma oferta atraente. É preciso compreender seu momento atual, identificar suas reais necessidades, analisar com cuidado o impacto da parcela e evitar decisões feitas na pressa.
Related content
Como buscar caminhos para melhorar minha renda
Orçamento apertado? Veja caminhos possíveis para melhorar sua renda com mais clareza, sem promessas fáceis e sem bagunçar ainda mais a sua rotina.
Keep reading * Você continuará no site atual
Como buscar caminhos para melhorar minha renda
Keep reading Você continuará no site atual