Como usar um empréstimo sem se enrolar
Pensando em solicitar um empréstimo? Saiba como analisar as parcelas, os juros e outros pontos essenciais para tomar uma decisão mais segura.
Quando o orçamento aperta, muitas pessoas começam a considerar um empréstimo como uma solução. Em certos momentos, ele surge para resolver uma emergência, equilibrar as contas ou dar um respiro financeiro no mês.
Porém, junto com essa ideia vêm várias dúvidas: será que vale a pena? A parcela cabe no meu orçamento? E se eu acabar me apertando ainda mais depois?
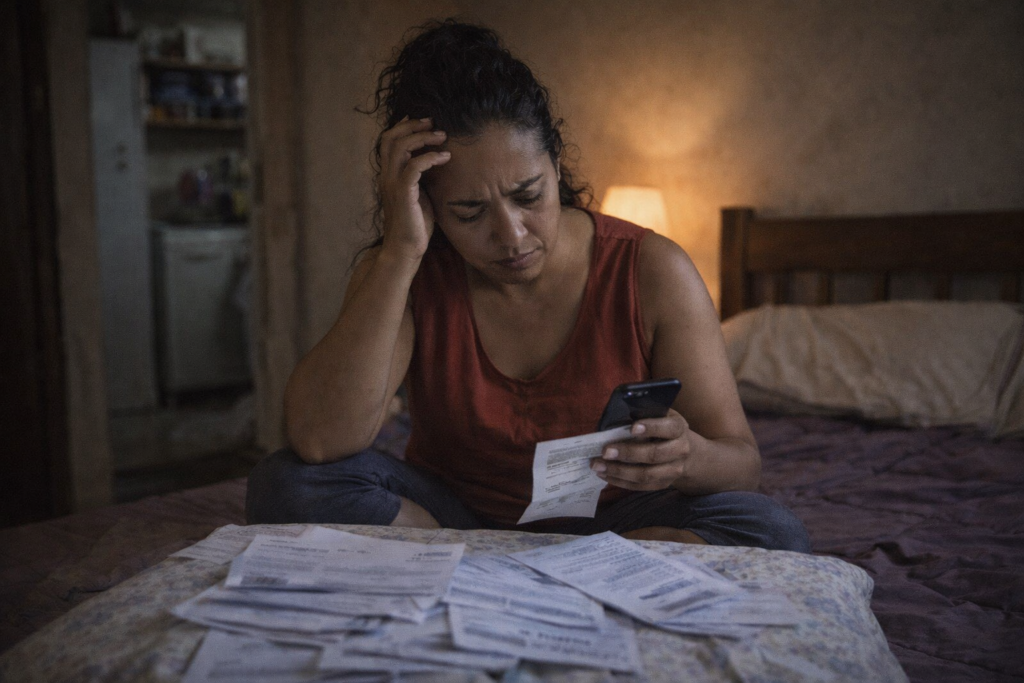
Na realidade, o problema nem sempre está no empréstimo em si. O que costuma fazer a diferença é usar esse dinheiro sem clareza, sem planejamento e sem compreender o impacto que ele terá no seu dia a dia. Por isso, antes de qualquer escolha, vale a pena analisar com atenção alguns pontos que vão ajudar você a tomar decisões melhores e evitar complicações no futuro.
O que você vai encontrar aqui
- quando um empréstimo pode fazer sentido
- como saber se a parcela realmente cabe no seu bolso
- o que olhar antes de escolher um empréstimo
- como evitar armadilhas e decisões no impulso
- como usar um empréstimo sem piorar o mês
Antes de tudo: empréstimo não é dinheiro extra
Quando o valor aparece na tela, é comum sentir um alívio imediato. Porém, na realidade, um empréstimo não significa dinheiro sobrando. Ele representa um compromisso que será cobrado no próximo mês, no seguinte e, muitas vezes, por bastante tempo.
Por isso, o passo inicial não deve ser “quanto eu posso pegar?”, mas sim “qual será o peso disso depois?”
Essa mudança de perspectiva já ajuda a evitar um erro frequente: decidir pensando apenas no problema atual e esquecer o impacto que isso pode causar nos meses seguintes.
1. Quando um empréstimo pode ser adequado — e quando pode agravar a situação
Um empréstimo pode ser útil quando ajuda a solucionar uma questão importante de forma mais organizada. Isso ocorre, por exemplo, quando a pessoa precisa:
- trocar uma dívida mais cara por outra com custo menor
- resolver uma despesa importante da casa ou da família
- cobrir um gasto de saúde
- investir em algo que ajuda a manter ou melhorar a renda
- ganhar fôlego para reorganizar a vida financeira com mais clareza
Em situações assim, o empréstimo pode ser uma ferramenta útil.
Por outro lado, ele pode agravar o problema quando é contraído impulsivamente, sem planejamento ou sem avaliar o que realmente cabe no orçamento. Se a pessoa já está no limite e compromete parte do dinheiro que cobre aluguel, alimentação, transporte, remédios ou contas da casa, o risco de trocar uma dificuldade por outra aumenta muito.
Nem sempre um empréstimo traz alívio. Muitas vezes, ele apenas posterga a dificuldade e espalha o problema ao longo de vários meses.
2. Como ter certeza de que a parcela cabe mesmo no seu bolso
Esse é um dos aspectos mais essenciais.
Muita gente pensa primeiro no valor total que precisa. Porém, no dia a dia, o que realmente pesa é o valor da parcela.
Antes de continuar, é importante responder com franqueza:
- depois de pagar o básico, sobra espaço para essa parcela?
- se aparecer um imprevisto no mês, eu ainda consigo pagar?
- essa prestação entra no orçamento ou vai disputar lugar com coisas essenciais?
Quando a parcela parece “mais ou menos viável”, isso já é um sinal para prestar atenção. Na prática, o “mais ou menos” geralmente vira aperto rápido.
Uma maneira prática de avaliar isso é pensar nas despesas que você já tem no dia a dia:
- aluguel
- água e luz
- alimentação
- transporte
- remédios
- filhos ou família
- outras contas fixas
Se a nova parcela for incluída exatamente no lugar dessas despesas, o empréstimo pode pesar mais do que ajudar.
3. O que é importante observar antes de escolher um empréstimo
Na hora de escolher, não basta considerar apenas os juros.
Muitas pessoas avaliam só a taxa ou o valor da parcela. Mas, para uma decisão mais segura, é importante observar outros aspectos também:
- valor da parcela
- prazo para pagar
- valor total pago no fim
- custo total da operação
- existência de tarifas, seguros ou outras cobranças
Às vezes, uma parcela menor chama atenção no início. Porém, se o prazo for longo, o custo final pode acabar sendo bem maior.
Por isso, antes de fechar, é importante comparar com calma e refletir sobre algumas questões simples:
- quanto vou pagar por mês?
- por quantos meses será o pagamento?
- qual o valor total que vou pagar?
- essa escolha faz sentido para o meu momento ou só parece mais fácil agora?
Quanto mais você entender essa fase, menor será o risco de aceitar algo que parece bom no início, mas pesa no futuro.
4. Como usar um empréstimo sem se complicar depois
O primeiro cuidado é definir um objetivo claro.
Quando alguém pega dinheiro sem saber exatamente para que vai usar, a chance de ele se misturar com outras despesas e sumir sem resolver o problema aumenta muito.
Por isso, antes de continuar, é importante definir claramente o motivo:
- é para reorganizar dívidas?
- é para uma despesa de saúde?
- é para resolver algo importante da casa?
- é para investir no trabalho?
- é para ganhar fôlego no orçamento?
Quanto mais definido estiver o propósito, mais fácil será avaliar se o valor pedido faz sentido ou se está exagerado.
O segundo ponto importante é não solicitar mais dinheiro do que realmente precisa.
Às vezes, surge uma oferta com valor maior, o que pode parecer vantajoso. Porém, na prática, quanto maior o montante, maior será o impacto da parcela e do custo total.
O terceiro cuidado é identificar se o problema é pontual ou se já se tornou algo constante.
Essa distinção faz toda a diferença.
Uma coisa é surgir uma necessidade pontual e inesperada. Outra é o orçamento estar apertado há meses. Se o aperto é constante, o empréstimo pode ajudar no momento, mas não resolve sozinho a causa do problema.
5. Como evitar golpes e decisões precipitadas
Quando o assunto é dinheiro, agir com pressa quase sempre dificulta as coisas.
Muitas pessoas acabam aceitando uma proposta ruim ou arriscada porque estão cansadas, pressionadas ou com urgência para resolver algo. Por isso, alguns cuidados fazem toda a diferença.
Fique atento e desconfie se aparecer:
- promessa de aprovação garantida
- pedido de pagamento adiantado
- pressa exagerada para fechar logo
- contato duvidoso ou link estranho
- empresa sem dados claros
- mensagem boa demais para ser real
Também é fundamental não tomar decisões apenas por desespero. Quando a situação aperta, é comum querer resolver rápido, mas é justamente nessas horas que as chances de errar aumentam.
Se der, faça uma pausa e retorne com mais tranquilidade. Até poucas horas de espera podem ajudar a perceber detalhes que passam despercebidos na correria.
6. O que fazer nas 24 horas antes de fechar o contrato
Se está pensando em solicitar um empréstimo agora, tente seguir estas etapas antes de fechar qualquer acordo:
1. Registre o valor que realmente precisa
Não o máximo que aparece, mas o montante que realmente resolve sua situação.
2. Verifique o que já está comprometido no seu orçamento mensal
Considere aluguel, contas, alimentação, transporte, remédios e outras despesas essenciais.
3. Revise o motivo do empréstimo
Esse dinheiro vai ajudar a organizar sua vida ou apenas cobrir um aperto temporário?
4. Avalie mais de uma alternativa
Considere o valor da parcela, o prazo e o custo total do empréstimo.
5. Não tome a decisão no mesmo impulso que motivou a busca
Se possível, pare, revise as informações e retorne com mais tranquilidade.
São passos simples, mas que ajudam bastante a diminuir o risco de fechar um empréstimo sem entender bem suas consequências.
7. Quando o empréstimo pode ajudar — e quando é melhor parar e refletir
Em certas situações, o empréstimo pode ser útil para reorganizar as finanças. Mas isso vale apenas quando serve para dar um rumo, e não para complicar ainda mais.
Sinais de que é melhor dar uma pausa e refletir:
- ainda não sabe exatamente quanto precisa
- a parcela está muito apertada
- o orçamento já está bem comprometido
- a decisão está sendo tomada no susto
- ainda não entendeu o custo total
- a oferta parece boa ou rápida demais
Nessas situações, o ideal pode ser não contratar imediatamente. O melhor é avaliar bem seu momento antes de avançar.
Para finalizar
Usar um empréstimo de forma consciente não depende só de escolher uma boa oferta. É preciso compreender seu momento, saber o que realmente precisa, avaliar o impacto da parcela e evitar decisões sob pressão.
Related content
Como fazer o dinheiro render mais no mês
Seu dinheiro termina antes do mês acabar? Saiba como organizar seu orçamento, eliminar gastos desnecessários e ganhar mais tranquilidade sem mudar sua rotina.
Keep reading * Você continuará no site atual
Como fazer o dinheiro render mais no mês
Keep reading Você continuará no site atual