Antes de colocar seu bem como garantia, veja quando o empréstimo pode virar prejuízo
Antes de fechar um empréstimo com garantia, é importante saber quando os juros mais baixos realmente valem a pena e quando os riscos podem ameaçar o seu patrimônio.
Juros menores ou risco maior? O que poucos revelam sobre empréstimo com garantia

Conseguir crédito no Brasil nem sempre é simples. Juros altos, parcelas apertadas e dificuldades na aprovação levam muitas pessoas a buscar opções mais acessíveis.
Nesse contexto, o Empréstimo com garantia surge como uma alternativa atraente: taxas inferiores, prazos maiores e valores liberados mais elevados.
Porém, há um ponto que muitos só percebem tarde demais: se o planejamento não for bem feito, esse tipo de empréstimo pode comprometer o patrimônio, a estabilidade financeira e até a segurança da família.
Por isso, antes de fechar qualquer contrato, é fundamental entender em quais situações essa modalidade realmente ajuda e quando ela pode se transformar em um grande prejuízo financeiro.
O que é Empréstimo com garantia e como ele funciona?
O Empréstimo com garantia é um tipo de crédito no qual o consumidor oferece um bem como garantia para a instituição financeira.
Isso, na prática, diminui o risco para quem concede o empréstimo. Por isso, os juros tendem a ser mais baixos em relação a opções como:
- crédito pessoal;
- cheque especial;
- cartão de crédito;
- empréstimo sem garantia.
Os tipos mais comuns são:
Mesmo ao colocar o bem como garantia, o dono geralmente continua usando o imóvel ou veículo normalmente enquanto paga a dívida.
No caso dos imóveis, o modelo mais comum é a alienação fiduciária, regulamentada pela Lei nº 9.514/1997. Assim, o bem fica vinculado ao contrato até que a dívida seja quitada por completo.
De acordo com o Banco Central do Brasil, as modalidades com garantia costumam ter juros mais baixos justamente porque oferecem maior segurança para as instituições financeiras.
Por que o Empréstimo com garantia geralmente apresenta juros mais baixos?
Esse é um dos motivos principais que leva muitas pessoas a optarem por essa modalidade.
Quando o contrato conta com uma garantia, o banco diminui o risco de perdas em caso de inadimplência. Isso possibilita oferecer:
- taxas de juros menores;
- prazos maiores;
- parcelas mais baixas;
- valores de crédito maiores.
Em diversas situações, essa diferença chega a ser bastante expressiva.
Enquanto o crédito rotativo do cartão pode ultrapassar facilmente 300% ao ano, as linhas com garantia geralmente têm custos muito inferiores, variando conforme o perfil do cliente e o bem dado em garantia.
De acordo com informações do Banco Central do Brasil, as modalidades com garantia costumam estar entre as opções de crédito com os menores juros no mercado.
No entanto, juros mais baixos não significam necessariamente menos risco.
Esse é exatamente o equívoco que faz com que muitas pessoas transformem uma solução financeira em um problema ainda maior.
Em quais situações o Empréstimo com garantia realmente compensa?
Essa modalidade não é sempre prejudicial. Em certas circunstâncias, pode representar uma escolha estratégica inteligente.
O problema surge quando a decisão é tomada por impulso, desespero financeiro ou falta de planejamento.
Para quitar dívidas muito mais caras
Esse é frequentemente um dos usos mais sensatos do Empréstimo com garantia.
Pense em alguém preso em:
- cartão de crédito;
- cheque especial;
- empréstimos pessoais com juros altos.
Substituir várias dívidas caras por uma única com juros menores pode diminuir bastante o custo total.
Porém, isso só funciona se houver uma reorganização financeira. Caso contrário, a pessoa pode acabar acumulando novas dívidas enquanto ainda paga o empréstimo com garantia.
Para aplicar em algo com retorno previsto
Empresários e profissionais autônomos costumam utilizar essa modalidade para:
- expandir um negócio;
- investir em estrutura;
- comprar equipamentos;
- reorganizar capital de giro.
Nessas situações, existe uma expectativa real de retorno financeiro.
Porém, especialistas em educação financeira frequentemente alertam: usar bens pessoais para apoiar negócios ainda instáveis pode elevar bastante os riscos.
Para projetos com previsão financeira
Algumas pessoas recorrem ao crédito para:
- reformas importantes;
- compra de imóvel;
- reorganização patrimonial;
- planejamento familiar.
Quando há estabilidade financeira e real capacidade de pagamento, o risco costuma ser menor.
Em quais situações o Empréstimo com garantia pode se tornar um prejuízo?
Este é o ponto mais crucial do assunto.
O problema maior não é apenas a dívida, mas o fato de que o patrimônio está diretamente vinculado ao contrato.
Se houver inadimplência, o cliente pode acabar perdendo o bem dado como garantia.
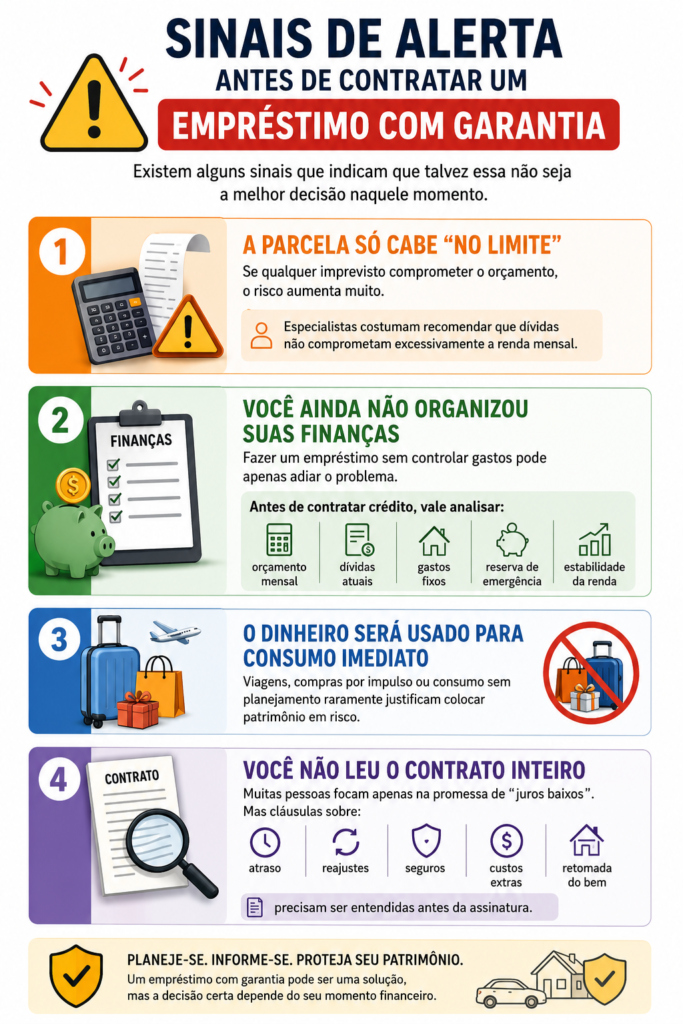
Contrair empréstimo sem ter estabilidade financeira
Esse é um dos maiores equívocos que se pode cometer.
Muitas pessoas optam por parcelas longas acreditando que manterão a renda por vários anos. Porém, imprevistos acontecem:
- desemprego;
- queda no faturamento;
- problemas de saúde;
- aumento do custo de vida;
- crises econômicas.
Como os contratos podem se estender por vários anos, qualquer instabilidade futura pode afetar os pagamentos.
Utilizar o dinheiro sem um planejamento definido
Um erro frequente é solicitar crédito sem ter um objetivo claro.
Quando o dinheiro é destinado a consumo imediato, compras por impulso ou gastos que não geram retorno financeiro, o risco se eleva bastante.
Isso é diferente de usar o crédito para reorganizar dívidas mais caras, pois aí há uma estratégia financeira envolvida.
Por outro lado, comprometer um imóvel como garantia para financiar gastos supérfluos pode causar sérios problemas no futuro.
Não subestime o custo total do contrato
Muita gente considera apenas o valor da parcela.
Porém, o que realmente importa é analisar:
O CET é regulado pelo Banco Central do Brasil e deve ser sempre informado pelas instituições financeiras.
É realmente possível perder seu imóvel ou veículo?
Sim. E esse é um aspecto que muitas campanhas publicitárias acabam minimizando.
Com a alienação fiduciária, em caso de inadimplência, a instituição financeira pode retomar o bem, conforme as normas previstas na legislação brasileira.
O andamento do processo pode ser rápido, dependendo das condições do contrato e da quantidade de parcelas atrasadas.
De acordo com dados da Caixa Econômica Federal e do Banco Central do Brasil, o consumidor precisa entender completamente todas as cláusulas do contrato antes de assiná-lo.
Entre eles estão:
- regras para atraso;
- juros cobrados;
- opções de renegociação;
- condições para retomada do bem.
Quais passos tomar para minimizar os riscos antes de contratar?
Algumas ações podem ajudar a evitar complicações no futuro.
Faça comparações entre instituições financeiras
Não feche negócio na primeira proposta que receber.
É importante comparar:
- Custo Efetivo Total (CET);
- taxas aplicadas;
- prazo do financiamento;
- reputação da instituição;
- possibilidade de renegociar.
É possível verificar instituições autorizadas diretamente no site do Banco Central do Brasil.
Faça simulações com diferentes cenários
Pense em situações reais antes de fechar o contrato:
- “E se minha renda cair?”
- “E se eu perder clientes?”
- “E se surgir um gasto inesperado?”
Esse exercício ajuda a verificar se o valor da parcela será viável.
Não comprometa bens essenciais
Colocar como garantia o único imóvel da família ou o carro usado para trabalhar pode elevar bastante os riscos financeiros e emocionais.
Dê prioridade à reserva de emergência
Manter uma reserva financeira diminui as chances de atraso nos pagamentos em situações inesperadas.
Especialistas em finanças afirmam que essa é uma das principais estratégias para garantir segurança em contratos de longo prazo.
O empréstimo com garantia é melhor que o pessoal?
Isso varia completamente conforme o caso.
Confira uma comparação prática:
O problema está em considerar só os juros.
Em diversas situações, pagar juros maiores em uma dívida menor pode ser menos perigoso do que arriscar um patrimônio valioso.
Que cuidados ter antes de assinar o contrato?
Antes de fechar o contrato, siga este passo a passo:
1. Compreenda o CET integralmente
Não considere somente a taxa de juros.
2. Analise todas as cláusulas do contrato
Com atenção especial para inadimplência e possível retomada do bem.
3. Analise sua estabilidade financeira
Reflita pensando no futuro.
4. Faça comparações entre propostas
Não aceite a primeira oferta que receber.
5. Verifique se a instituição é autorizada
A consulta pode ser realizada diretamente no site do Banco Central.
6. Evite tomar decisões por impulso
O crédito emocional frequentemente gera dificuldades financeiras.
Conclusão
O empréstimo com garantia pode ser uma solução financeira eficiente quando há planejamento, estabilidade e um propósito definido.
O problema surge quando a promessa de juros baixos faz o consumidor deixar de considerar os riscos envolvidos.
Antes de usar um imóvel, carro ou qualquer outro bem como garantia, é essencial avaliar não só o valor da parcela, mas o impacto total da dívida a longo prazo.
Porque, dependendo do caso, o que parecia ser uma solução pode se tornar um prejuízo bem maior do que se imaginava.
Conteúdo Recomendado
Proteção de dados: veja como não facilitar golpes
Saiba como proteger seus dados ao simular empréstimos, abrir contas digitais ou solicitar cartões sem cair em fraudes financeiras.
Continuar Lendo * Você continuará no site atual
Proteção de dados: veja como não facilitar golpes
Continuar Lendo Você continuará no site atualFAQ: perguntas frequentes sobre Empréstimo com garantia