Ressaca pós-Copa: 7 passos para recuperar seu orçamento
Ressaca depois da Copa? Confira 7 passos para recuperar seu orçamento, controlar a fatura do cartão, diminuir dívidas e reorganizar suas finanças.
Gastou demais na Copa? Saiba como recuperar seu orçamento
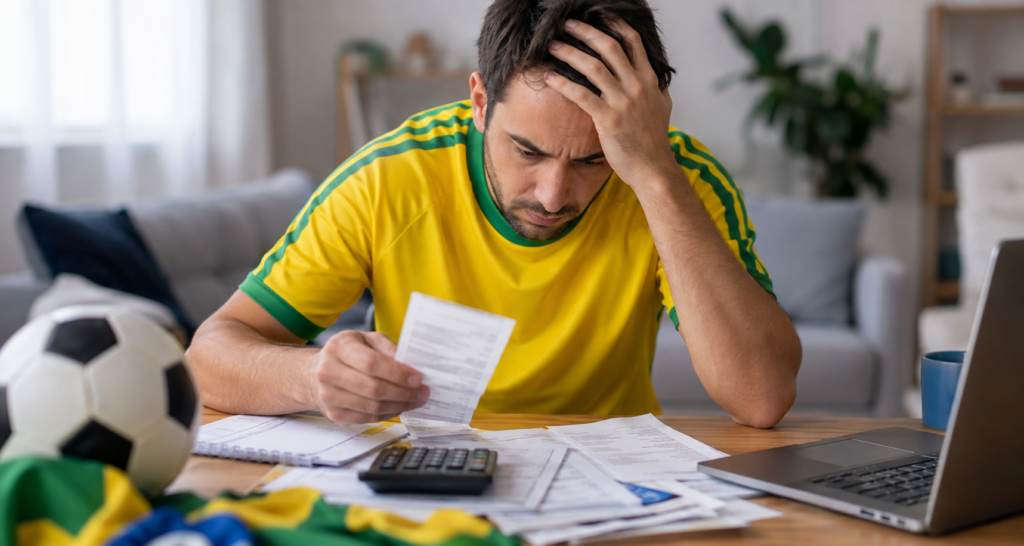
A Copa do Mundo terminou, a emoção ficou para trás e agora vem a parte mais temida: a fatura do cartão de crédito e o orçamento apertado para o restante do ano.
O problema não está só no que foi gasto durante a Copa. O risco real é manter o mesmo ritmo de consumo enquanto as despesas anteriores ainda não foram quitadas.
Com algumas atitudes práticas, é possível calcular quanto a Copa custou de fato, reorganizar as próximas semanas e começar a ajustar o orçamento.
Por que a ressaca financeira após a Copa merece atenção?
Uma compra parcelada pode continuar afetando o orçamento por vários meses.
Uma fatura que parecia fácil de pagar pode se tornar pesada ao somar aluguel, supermercado, transporte, contas de casa, escola e outras despesas.
Esse problema fica ainda mais grave quando o consumidor tenta quitar uma fatura alta recorrendo a outro tipo de crédito.
O Banco Central explica o motivo: o rotativo do cartão de crédito permanece entre as opções mais caras do sistema financeiro.
Assim, o foco em agosto não deve ser apenas “gastar menos”. É evitar que um consumo excessivo pontual vire uma dívida alta e duradoura.
7 passos para recuperar seu orçamento após a Copa
Colocar as finanças em ordem não precisa significar abrir mão do lazer por meses. A ideia é criar um período de ajuste para recuperar o equilíbrio do orçamento.
1. Calcule o custo real da Copa
Comece pelos valores, não pelo que parece.
Some ingressos, viagens, hospedagem, bares, restaurantes, delivery, transporte, compras e qualquer outra despesa relacionada ao período.
Em seguida, diferencie o que já foi quitado do que ainda está por pagar.
Por exemplo, suponha que você tenha desembolsado:
- R$ 600 em alimentação e encontros;
- R$ 400 em transporte;
- R$ 800 em compras;
- R$ 1.200 em uma viagem parcelada.
O gasto total não foi só R$ 3 mil. Se parte estiver parcelada, uma fração da renda dos próximos meses já está comprometida.
Fazer essa separação é fundamental para organizar o orçamento de agosto.
2. Evite usar o cartão como se fosse renda extra
Se a sua fatura subiu por causa da Copa, agosto não é o momento ideal para manter os gastos como se nada tivesse mudado.
Isso não quer dizer que você precise cancelar todos os cartões, mas sim definir um limite de uso que esteja de acordo com o que realmente entra no seu orçamento mensal.
Uma dica prática é olhar a fatura antes de fazer qualquer compra e se perguntar o seguinte:
“Se essa compra estiver completamente na próxima fatura, vou conseguir pagá-la sem precisar parcelar o valor?”
Se a resposta for negativa, é necessário reconsiderar esse gasto.
O Banco Central destaca que o cartão de crédito possui regras específicas para o rotativo e o parcelamento, mas isso não torna essas opções um crédito barato.
O teto legal para juros e encargos acumulados não significa que a dívida no cartão deixou de ser cara.
3. Crie um orçamento de emergência para agosto e setembro
Não é preciso seguir uma fórmula rígida obrigatoriamente.
Para quem está tentando se recuperar de um baque financeiro, pode ser vantajoso montar um orçamento temporário focado na recuperação.
Por um ou dois meses, corte gastos supérfluos e direcione esse recurso para:
- quitar ou reduzir dívidas caras;
- colocar as contas essenciais em dia;
- reconstruir uma pequena reserva.
Após esse período, o orçamento já poderá voltar a ter mais flexibilidade.
4. Priorize cortar gastos que não colocam sua sobrevivência em risco
Quando o orçamento está apertado, é importante diferenciar entre cortar gastos e tornar a rotina insustentável.
Priorize os gastos que podem ser suspensos sem comprometer o essencial do dia a dia.
Por exemplo:
- delivery frequente;
- restaurantes;
- assinaturas pouco usadas;
- compras por impulso;
- aplicativos pagos;
- serviços que você não utiliza;
- entretenimento caro;
- compras parceladas que podem ser adiadas.
O objetivo não é cortar o lazer para sempre.
Trata-se de fazer uma pausa planejada até que o orçamento volte a respirar.
Por exemplo, se conseguir poupar R$ 300 por mês durante três meses, terá R$ 900 para usar no pagamento de dívidas, contas atrasadas ou para criar uma reserva.
5. Priorize o pagamento das dívidas mais pesadas
Nem todas as dívidas têm a mesma urgência para serem quitadas.
Dívidas com juros elevados podem crescer rápido, enquanto outras apresentam condições mais vantajosas.
O conceito é simples: quanto maior for o custo financeiro da dívida, maior o ganho ao quitá-la rapidamente.
Isso não quer dizer que outras contas essenciais podem ficar atrasadas. Moradia, alimentação, serviços básicos e compromissos importantes devem continuar sendo prioridade.
6. Negocie antes que a dívida se torne um problema maior
Se já sabe que não vai conseguir pagar alguma dívida, não espere até o vencimento para agir.
Procure o banco ou credor e avalie as opções de negociação disponíveis.
Antes de fechar uma renegociação, confira os detalhes:
- total que será pago;
- taxa de juros;
- quantidade de parcelas;
- valor de cada parcela;
- custo efetivo total, se houver;
- existência de tarifas;
- possibilidade de antecipar pagamentos;
- impacto no orçamento mensal.
Embora uma parcela menor pareça mais leve, um prazo maior pode aumentar o custo total.
O acordo ideal não é necessariamente o com a menor parcela, mas aquele que você consegue pagar sem acumular mais dívidas.
7. Planeje o próximo grande evento para que seja uma despesa programada
A forma mais eficaz de evitar uma nova ressaca financeira é tirar lições desta experiência.
A NerdWallet usa o conceito de despesas grandes e esporádicas, chamadas de “lumpy expenses”: gastos que não ocorrem mensalmente, mas podem impactar bastante quando aparecem.
A saída é se antecipar.
Por exemplo, se você planeja gastar R$ 1.200 em uma viagem no próximo ano, pode dividir esse valor em 12 meses:
R$ 1.200 ÷ 12 = R$ 100 por mês.
Dessa forma, ao invés de colocar a despesa no cartão e enfrentar a conta depois, você vai acumulando o dinheiro antecipadamente.
Esse mesmo princípio pode ser usado em outras situações, como:
- viagens;
- presentes;
- manutenção do carro;
- impostos;
- matrícula e material escolar;
- festas;
- férias;
- eventos esportivos.
Antecipar o planejamento das despesas maiores é uma das maneiras mais eficazes de evitar endividamento.
E se a fatura da Copa já estiver muito alta?
Se a fatura já chegou e você percebeu que não vai conseguir pagá-la por completo, não deixe o problema passar despercebido.
Antes de tudo, verifique com precisão o valor que pode pagar sem prejudicar as despesas essenciais.
Em seguida, avalie as opções apresentadas pela instituição financeira.
O essencial é não aceitar automaticamente o rotativo sem saber o custo real dessa escolha.
Nunca opte por uma solução só porque a parcela parece acessível
Vamos analisar um exemplo hipotético:
Imagine uma dívida de R$ 3.000 com as seguintes opções:
- 6 parcelas de R$ 550;
- 12 parcelas de R$ 310;
- 18 parcelas de R$ 230.
De início, R$ 230 parece a alternativa mais acessível.
No entanto, 18 parcelas totalizam R$ 4.140 pagos no final.
Por isso, antes de aceitar qualquer oferta, avalie o custo total, as taxas e o prazo.
A menor parcela nem sempre representa o menor custo total.
Como evitar uma nova ressaca financeira no próximo grande evento?
A Copa de 2026 pode ser uma boa oportunidade para testar seu planejamento financeiro.
Antes do próximo evento importante, faça uma conta simples para se organizar.
Se você planeja gastar R$ 1.800 durante um período de férias ou evento daqui a seis meses, por exemplo:
R$ 1.800 ÷ 6 = R$ 300 por mês.
Guardar R$ 300 mensalmente pode ser bem mais simples do que acumular uma dívida de R$ 1.800 de uma só vez.
Também é importante definir um limite de gastos antes de iniciar.
Crie um “fundo diversão”
O valor destinado ao lazer não precisa sumir do seu orçamento.
Uma opção é criar uma categoria exclusiva para gastos com experiências.
Isso pode ser uma conta bancária, uma caixinha ou qualquer outra forma de reservar dinheiro que seu banco ofereça.
O conceito é simples:
primeiro você junta o dinheiro; só depois realiza os gastos.
Esse método diminui o uso do cartão e impede que um momento de diversão gere parcelas por vários meses.
O que evitar após gastar demais na Copa
A ansiedade pode fazer com que você tome decisões que agravem a situação.
Fuja destes quatro erros:
- 1. Fingir que a fatura não existe. Ignorar a dívida não reduz o valor devido;
- 2. Pagar despesas antigas com novas dívidas sem comparar custos. Isso pode apenas transferir o problema;
- 3. Cortar necessidades básicas para manter gastos de lazer. O ajuste deve começar pelas despesas discricionárias;
- 4. Criar um orçamento impossível de cumprir. Um plano extremamente rígido pode durar poucos dias e levar ao abandono completo do controle financeiro.
A recuperação deve ser feita de maneira realista.
O foco é romper o ciclo de consumo exagerado, dificuldade financeira e endividamento.
Opinião do autor
A expressão “ressaca pós-Copa” representa bem um problema que vai além do esporte.
O brasileiro geralmente só sente o impacto de uma decisão financeira quando a conta chega.
Agosto é um momento especialmente favorável para interromper esse ciclo.
A Copa acabou em julho, mas as parcelas seguem chegando. Além disso, o segundo semestre traz outras despesas, como o Dia dos Pais, a volta às aulas e a preparação para o aumento dos gastos no fim do ano.
Por esse motivo, aguardar até dezembro para perceber que não há mais espaço no orçamento é uma decisão ruim.
O ideal é aproveitar este momento para ajustar o planejamento, pois ainda há tempo de reorganizar as finanças antes dos gastos de fim de ano.
Não é necessário transformar sua rotina em um período de sacrifícios extremos.
É fundamental entender quanto dinheiro entra, o que já está comprometido, o custo de cada dívida e quanto pode ser realmente destinado ao lazer.
A principal regra é clara: não deixe que uma diversão de algumas semanas se transforme em uma dívida que dure até 2027.
Conteúdo Recomendado
Como comprar no Dia dos Pais 2026
Descubra como comprar no Dia dos Pais sem comprometer o orçamento com dicas para economizar.
Continue lendo * Você continuará no site atual
Como comprar no Dia dos Pais 2026
Continue lendo Você continuará no site atual