Revisão de metas: como ajustar seu planejamento financeiro
Revise suas metas e reformule seu planejamento financeiro depois de perder o controle no primeiro mês. Descubra como reorganizar suas despesas.

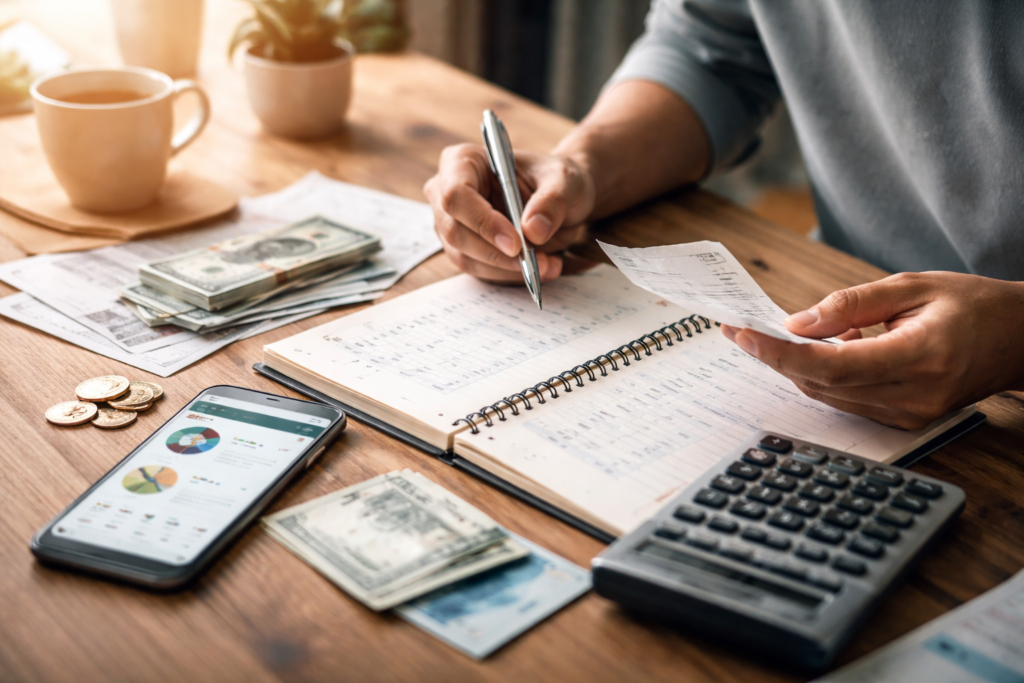
Começar o ano (ou um novo ciclo) cheio de metas financeiras é animador. Você define quanto deseja economizar, estabelece limites de gastos e até cria uma planilha detalhada.
Porém, logo no primeiro mês, a realidade aparece: despesas inesperadas, compras por impulso ou aquele orçamento que simplesmente não fecha.
Se isso aconteceu com você, mantenha a calma. Sair do planejamento no primeiro mês não é fracasso, é apenas um ajuste necessário. Revisar metas faz parte de qualquer planejamento financeiro saudável.
1. Pare de se culpar e analise os números com objetividade
O primeiro passo não é cortar tudo de imediato. É compreender exatamente o que aconteceu.
Reflita: gastei mais do que havia planejado? Subestimei os custos fixos? Surgiram despesas inesperadas?
Abra seu aplicativo financeiro ou planilha e faça a comparação entre o que foi planejado e o que realmente aconteceu. Entender isso ajuda a diminuir a culpa e aumentar a consciência.
O planejamento financeiro não busca perfeição, mas sim manter a disciplina e fazer ajustes frequentes.
2. Diferencie o que foi pontual do que pode se repetir
Nem todo desvio indica um problema fixo. Muitas vezes, trata-se de um evento isolado, como um conserto no carro, um presente inesperado ou uma consulta médica.
Mas fique atento: se o desvio ocorreu por gastos fixos mal previstos (como mercado, delivery ou transporte), pode ser que o orçamento inicial não reflita sua realidade real.
Separe os gastos extras em duas categorias:
- Pontuais;
- Recorrentes.
Fazer essa separação ajuda a evitar cortes impulsivos, como suspender investimentos importantes ou desistir totalmente dos seus objetivos.
3. Ajuste suas metas, sem abandonar o planejamento
Um erro frequente é pensar: “Se não consegui no primeiro mês, agora não vale mais a pena.”
Metas financeiras devem ser flexíveis. Se planejou poupar R$ 1.000 por mês, mas só guardou R$ 400, talvez seja melhor ajustar a meta para R$ 600 temporariamente enquanto reorganiza seus gastos.
O essencial é não perder o hábito de poupar, mesmo que com valores menores. Lembre-se: a constância vale mais que a intensidade.
4. Reavalie suas prioridades financeiras
Quando o orçamento fica apertado, é preciso definir o que é mais importante no momento. Pergunte-se:
- Estou focando na meta certa?;
- Preciso priorizar quitar dívidas antes de investir?;
- Minha reserva de emergência está adequada?.
Talvez seu plano inicial tenha sido muito otimista para a sua realidade atual. Em alguns casos, é melhor priorizar estabilizar o fluxo de caixa antes de pensar em grandes compras ou investimentos.
Um planejamento financeiro eficaz deve estar alinhado à sua etapa de vida.
5. Crie um fundo de imprevistos dentro do seu orçamento
Muitas pessoas perdem o controle financeiro por não preverem o inesperado. Inclua em seu orçamento uma categoria específica chamada:
- “Despesas variáveis”;
- ou “Imprevistos”.
Mesmo que seja um valor modesto (R$ 100 ou R$ 200 mensais), isso oferece uma segurança tanto financeira quanto emocional.
Quando algum imprevisto surgir, e isso acontecerá, você não vai sentir que seu planejamento falhou, pois ele já estará preparado para isso.
6. Torne seu controle financeiro mais simples
Se sua gestão financeira precisa de um detalhamento extremo e você não consegue manter, talvez o método esteja complicado demais.
Experimente alternativas mais simples para gerenciar:
- Regra 50-30-20;
- Orçamento por categorias amplas;
- Controle semanal em vez de mensal.
Um planejamento eficaz não é o mais complexo, mas sim aquele que você mantém a longo prazo.
7. Defina micro-metas para retomar o ritmo
Se o primeiro mês foi confuso, aproveite o segundo para se reorganizar.
Alguns exemplos de micro-metas:
- Evitar usar cartão de crédito por 15 dias;
- Diminuir o número de pedidos por delivery pela metade;
- Guardar R$ 300 extras dentro de 30 dias;
- Revisar planos de assinatura e cancelar os que não usa.
Pequenas conquistas ajudam a recuperar o sentimento de controle.
8. Use os erros para aprender de forma estratégica
Qualquer desvio traz dados importantes. Talvez você tenha percebido que:
- Seu padrão de consumo emocional é mais forte do que você pensava
- Seus gastos fixos estão acima do que seria ideal
- Seu estilo de vida precisa se adequar à sua renda atual
Ao invés de ver o mês como um fracasso, use-o como um diagnóstico. Empresas revisam suas metas trimestralmente, e você pode aplicar essa prática à sua vida financeira.
Conclusão
Perder o controle do planejamento no primeiro mês não significa que você é financeiramente incapaz. Isso faz parte do processo natural.
O verdadeiro segredo não está em nunca cometer erros, mas em revisar rapidamente, ajustar com atenção e seguir adiante. Reavalie seus números, adapte suas metas e continue em frente. Um mês fora do planejamento não define todo o seu ano.
Conteúdo Recomendado
Segurança financeira no feriado
Aprenda a proteger seus cartões e apps bancários durante festas de rua e evitar fraudes.
Continue Lendo * Você continuará no site atual
Segurança financeira no feriado
Continue Lendo Você continuará no site atual