Cartão adicional: quando compartilhar o limite é uma boa ideia
Descubra em que momentos o cartão adicional pode facilitar o controle financeiro familiar e quais situações demandam um cuidado maior.
Reflita sobre estes riscos antes de compartilhar o limite do cartão
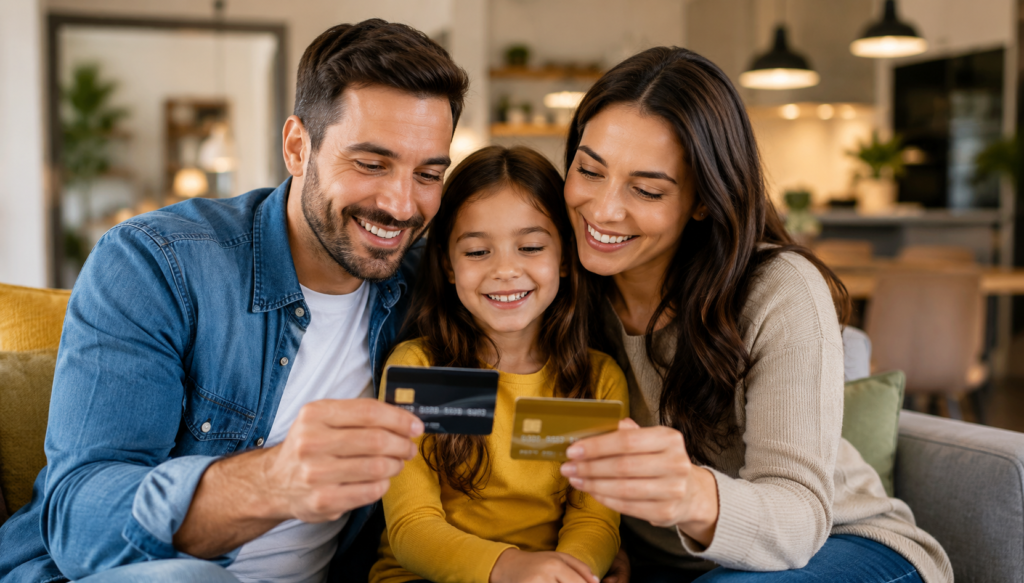
Muitas famílias compartilham o mesmo orçamento para pagar contas, fazer compras diárias e organizar as despesas da casa.
Nesse contexto, o cartão adicional aparece como uma opção prática para concentrar os gastos e melhorar o controle financeiro.
A decisão depende de vários aspectos. Embora o cartão adicional ofereça comodidade, vantagens e até auxilie na educação financeira de filhos e dependentes.
Este guia detalhado mostrará como o cartão adicional funciona, seus benefícios e riscos, quando vale a pena usá-lo e quais precauções tomar antes de dividir o limite com alguém da família.
Como funciona um cartão adicional?
O cartão adicional é um cartão que está ligado à mesma conta de crédito do titular principal.
Na prática, o banco ou emissor cria um cartão extra para outra pessoa autorizada pelo titular. Essa pessoa pode fazer compras normalmente, mas todas as despesas são lançadas na mesma fatura.
Isso quer dizer que o titular permanece responsável pelo pagamento total dos gastos feitos por ele e pelos usuários dos cartões adicionais.
Bancos como Banco do Brasil, Caixa Econômica Federal, Itaú e Bradesco disponibilizam essa opção em vários produtos de crédito.
Como funciona o limite do cartão adicional?
Uma dúvida comum entre os consumidores é sobre como funciona o limite disponível.
Na maioria dos cartões emitidos no Brasil, o limite é dividido entre o titular e os cartões adicionais.
Considere o seguinte exemplo:
Ou seja, todas as despesas feitas diminuem o mesmo limite disponível.
Algumas instituições financeiras permitem definir limites específicos para cada cartão adicional, garantindo um controle maior dos gastos.
Esse recurso é especialmente vantajoso quando o cartão é emitido para filhos adolescentes, universitários ou familiares que estão começando a aprender sobre finanças.
Em que situações compartilhar o limite pode ser vantajoso?
O cartão adicional não é adequado para todas as situações. Ele rende melhores resultados em contextos específicos.
Quando as despesas são realmente compartilhadas
Famílias que administram o orçamento de forma conjunta costumam tirar bastante proveito dessa opção.
Por exemplo:
- Casais que dividem despesas domésticas;
- Pais que assumem os gastos dos filhos;
- Responsáveis financeiros por idosos;
- Famílias que centralizam todas as despesas em uma única conta.
Nessas situações, o cartão adicional facilita a administração financeira ao reunir todas as despesas em uma única fatura.
Isso torna mais fácil acompanhar os gastos e diminui a necessidade de fazer transferências frequentes entre membros da família.
Quando o foco é acumular ainda mais benefícios
Vários cartões oferecem programas de pontos, cashback e milhas.
Concentrando os gastos da família em um único cartão, o acúmulo desses benefícios tende a ser mais rápido.
Isso pode gerar, dependendo do programa, os seguintes resultados:
- Passagens aéreas;
- Hospedagens;
- Cashback;
- Produtos;
- Descontos em parceiros.
Para quem aproveita programas de fidelidade de maneira estratégica, o cartão adicional pode turbinar os benefícios obtidos com os gastos do dia a dia.
Quando existe confiança e alinhamento financeiro
Um dos pilares para o bom uso do cartão adicional é a qualidade da relação entre as pessoas envolvidas.
Dividir o limite requer responsabilidade de ambas as partes.
Quando todos compreendem o orçamento disponível e respeitam os limites acordados, o cartão funciona de forma eficaz.
Já a falta de diálogo é, frequentemente, uma das maiores fontes de conflitos.
Quando os pais desejam ensinar educação financeira
Vários bancos autorizam a emissão de cartões adicionais para jovens que atendem à idade mínima estipulada pela instituição.
Assim, o cartão pode funcionar como um recurso prático para ensinar educação financeira.
Os pais podem:
- Controlar gastos;
- Estabelecer limites;
- Observar hábitos de consumo;
- Orientar sobre planejamento financeiro.
Em vez de só conversar sobre dinheiro, é possível oferecer experiências práticas de administração financeira com supervisão.
Quando o cartão adicional pode não ser vantajoso?
Apesar dos benefícios, há situações em que dividir o limite pode causar mais complicações do que vantagens.
Em casos de histórico de descontrole financeiro
Se a pessoa que vai receber o cartão tem o hábito de gastar impulsivamente ou dificuldade para gerenciar o dinheiro, o risco de desentendimentos aumenta bastante.
Como o titular responde pela dívida junto ao banco, gastos além do planejado podem prejudicar o orçamento da família.
Quando não há regras definidas
Muitas famílias passam por dificuldades porque nunca alinham expectativas sobre:
- Limite disponível;
- Tipos de compras permitidas;
- Responsabilidades de pagamento;
- Metas financeiras.
Sem um bom alinhamento, o cartão adicional pode acabar gerando conflitos frequentes.
Quando o orçamento familiar já está comprometido
De acordo com especialistas em educação financeira e instituições como a FEBRABAN, o uso do crédito deve ser planejado e estar alinhado à renda disponível.
Se a família já enfrenta dificuldades para quitar a fatura mensal, incluir novos usuários pode elevar ainda mais o risco de inadimplência.
Vantagens principais do cartão adicional
Mais praticidade
Todos os gastos são reunidos em uma única fatura.
Isso torna o acompanhamento financeiro mais simples e diminui a burocracia.
Gestão familiar mais organizada
Com os aplicativos bancários atuais, é possível monitorar os gastos quase em tempo real.
Diversas instituições exibem de forma clara quem fez cada compra.
Acúmulo rápido de pontos e milhas
Quanto mais gastos concentrados no cartão principal, mais acelerado é o acúmulo de vantagens.
Praticidade para dependentes
Filhos, estudantes e outros familiares podem usar um meio de pagamento sem precisar ter um cartão próprio.
Principais riscos que devem ser levados em conta
Endividamento
Mais usuários podem acarretar gastos que ultrapassam o valor planejado.
Conflitos familiares
Assuntos financeiros estão entre as causas mais frequentes de conflitos dentro das famílias.
Descontrole nos gastos
Sem um acompanhamento constante, pequenos gastos podem se acumular com rapidez.
Titular assume toda a responsabilidade
Esse é um aspecto fundamental.
Não importa quem fez a compra, a responsabilidade pela dívida é sempre do titular do cartão perante o banco.
Como estabelecer regras antes de dividir o limite
Antes de pedir um cartão adicional, é importante definir algumas regras simples.
Passo 1: Estabeleça um limite mensal
Defina o valor máximo que o usuário poderá consumir por mês.
Se o banco permitir, ajuste esse valor diretamente pelo aplicativo.
Passo 2: Defina quais tipos de despesas poderão ser feitas
Estabeleça previamente:
- Alimentação;
- Transporte;
- Educação;
- Compras online;
- Lazer.
Assim, evita-se diferentes entendimentos sobre a finalidade do cartão.
Passo 3: Monitore os gastos com regularidade
Não deixe para conferir só no fechamento da fatura.
Fazer o acompanhamento constante ajuda a corrigir erros rapidamente.
Passo 4: Atualize as regras conforme necessário
As demandas evoluem com o passar do tempo.
A revisão periódica dos limites e objetivos contribui para um uso responsável do crédito.
Cartão adicional ou cartão próprio: qual a melhor escolha?
Depende do perfil e das necessidades de cada pessoa.
Frequentemente, o cartão adicional serve como uma fase inicial antes da solicitação de um cartão próprio.
Passos para solicitar um cartão adicional
Geralmente, o procedimento é bastante simples.
Na maioria dos bancos, o processo envolve:
- Acessar o aplicativo ou internet banking;
- Solicitar cartão adicional;
- Informar os dados da pessoa autorizada;
- Definir limites, quando disponível;
- Confirmar a solicitação.
O tempo para receber o cartão varia conforme o banco escolhido.
Considerações finais
O cartão adicional pode ser uma ótima ferramenta para organizar as finanças da família, facilitar pagamentos e até aumentar o acúmulo de benefícios.
Porém, seu sucesso está menos no cartão em si e mais na maneira como ele é usado.
Quando há confiança, transparência e planejamento financeiro, dividir o limite pode trazer praticidade e comodidade para toda a família.
Por outro lado, se não houver regras definidas ou controle dos gastos, essa mesma ferramenta pode causar conflitos e dívidas desnecessárias.
Antes de pedir um cartão adicional, analise o perfil da pessoa que terá acesso, discuta as responsabilidades e defina limites compatíveis com a situação financeira da família.
Conteúdo Recomendado
Compare CET, prazo e valor final
Aprenda a comparar CET, prazo e valor final do empréstimo para identificar taxas escondidas e proteger seu orçamento.
Continuar Lendo * Você continuará no site atual
Compare CET, prazo e valor final
Continuar Lendo Você continuará no site atualFAQ: Dúvidas comuns sobre o cartão adicional