Como organizar contas e sair do aperto sem piorar o mês
Quando as despesas fogem do controle, pode ser complicado decidir por onde iniciar. Descubra como planejar seu orçamento e sair do aperto com mais clareza.
Quando as contas começam a se acumular, a sensação é de que tudo apertou ao mesmo tempo. Boletos vencendo, dinheiro acabando antes do fim do mês, preocupação com a casa, a família e tudo que ainda está por vir.
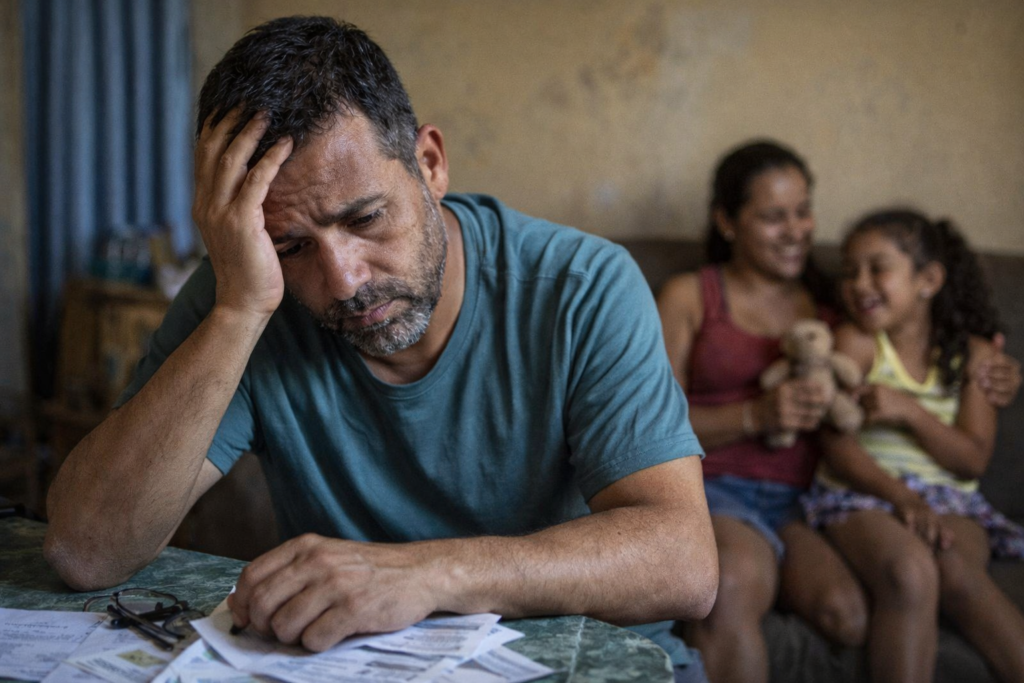
Nessas horas, é comum querer resolver tudo de uma vez e acabar se sentindo ainda mais perdido. Mas a verdade é que sair do aperto não começa com uma solução imediata. O começo é com clareza, definição de prioridades e alguns passos simples, que ajudam a organizar as finanças sem pesar ainda mais o mês.
O que você vai aprender neste texto:
- por onde começar quando as contas saíram do controle
- o que pagar primeiro quando não dá para pagar tudo
- como cortar gastos sem bagunçar ainda mais a rotina
- o que fazer nos próximos dias para ganhar fôlego
- como evitar que o aperto volte
Antes de tudo: não é preciso resolver tudo de uma só vez
Quando a vida financeira aperta, é quase automático querer apagar todos os incêndios ao mesmo tempo. Mas, na prática, isso raramente dá certo.
O passo inicial é outro: pare, respire e compreenda o que está acontecendo. Não para se culpar, mas para enxergar com clareza o que pesa mais e o que deve ser prioridade.
Sair do aperto não é mágica. É organizar a confusão, definir prioridades urgentes e evitar decisões tomadas só na pressão.
1. Descubra para onde seu dinheiro está indo hoje
Antes de pensar no que cortar ou no que pagar primeiro, é fundamental entender para onde seu dinheiro está realmente indo.
Você pode fazer isso no papel, no aplicativo de notas do celular ou numa planilha simples. O essencial é dividir tudo em três categorias:
1. Contas essenciais
aluguel, água, luz, alimentação, transporte, remédios e tudo que sustenta o seu dia a dia
2. Dívidas e contas em atraso
cartão, boletos vencidos, parcelas atrasadas, empréstimos já contratados
3. Gastos que podem ser revisados
compras por impulso, assinaturas pouco usadas, despesas adiáveis e pequenos gastos que parecem pequenos, mas no saldo final pesam
Esse passo é fundamental porque, muitas vezes, a sensação é que “o dinheiro some sem explicação”. Na verdade, o que falta quase sempre é mais clareza sobre o todo, não apenas dinheiro.
2. Quando não é possível pagar tudo, o que deve vir primeiro?
Essa é uma dúvida muito comum para quem está apertado: qual conta pagar antes?
Quando o dinheiro não é suficiente para tudo, o ideal é dar prioridade a o que impacta diretamente sua vida e rotina. Normalmente, a sequência é esta:
1. O que mantém seu dia a dia funcionando
aluguel, energia, água, alimentação, transporte e remédios
2. O que pode aumentar rápido se não for pago
dívidas com juros altos, como cartão de crédito e cheque especial
3. O que pode ser negociado com mais calma
contas atrasadas, parcelas e cobranças que possibilitam negociação ou conversa para acordo
Nem sempre a conta mais importante é a maior. Muitas vezes, o que é urgente é aquilo que, se não pago, pode comprometer sua casa, sua saúde ou sua capacidade de trabalhar.
3. Corte o que pesa sem desorganizar ainda mais sua rotina
Quando o orçamento fica apertado, reduzir gastos é necessário. Mas isso não quer dizer cancelar tudo sem refletir.
O ideal é começar cortando o que não é fundamental e o que você gasta quase sem perceber, sem impactar muito sua rotina diária.
É importante prestar atenção, por exemplo:
- assinaturas que você quase não utiliza
- compras feitas por impulso
- gastos pequenos, porém frequentes
- hábitos que ficaram caros sem notar
- despesas que podem ser adiadas temporariamente
A intenção não é tornar seu dia a dia mais difícil do que já é, mas sim liberar espaço para o que realmente importa agora.
4. Negociar pode ser melhor do que fingir que a dívida não existe
Quando uma conta está atrasada, ignorar o problema geralmente só aumenta o peso da dívida.
Se já está claro que não será possível pagar tudo neste momento, talvez seja melhor analisar com calma o que pode ser negociado. Muitas vezes, organizar a dívida de forma transparente é mais eficaz do que continuar adiando o problema sem saber o quanto ele pode aumentar.
Antes de iniciar uma negociação, responda a três perguntas simples:
- quanto eu realmente consigo pagar hoje?
- essa proposta cabe no meu mês?
- isso resolve ou só adia o problema?
Negociar não significa fracassar. Muitas vezes, é o passo inicial para retomar o controle das suas finanças.
5. Se você está apertado agora, concentre-se nas próximas 48 horas
Quando o aperto financeiro aumenta, tentar “organizar toda a vida financeira” pode parecer demais. Por isso, em vez de querer resolver tudo de uma só vez, é melhor focar primeiro em os próximos dois dias.
O que fazer agora
1. Anote tudo o que vence primeiro
registre no papel quais contas têm pagamento mais urgente
2. Separe o que é fundamental do que pode esperar
nem todas as contas precisam ser pagas imediatamente
3. Suspenda gastos que não são essenciais
isso ajuda a evitar que a situação financeira piore ainda mais
4. Confira o que pode ser renegociado
algumas dívidas aceitam acordos, o que já ajuda a diminuir a pressão
5. Evite criar novas despesas por impulso
com a mente cheia, é mais fácil tomar decisões financeiras ruins
Às vezes, sair do aperto começa assim: recuperando o fôlego para avançar no próximo passo.
6. Conversar sobre dinheiro em casa pode ajudar mais do que esconder o problema
Muitas pessoas tentam carregar tudo sozinhas, como se não pudessem dividir o problema. Mas quando o aperto afeta a família, guardar a situação costuma aumentar o peso emocional.
Isso não quer dizer transformar o tema em culpa ou discussão. É alinhar as expectativas e mostrar, de forma clara, o que precisa ser ajustado naquele momento.
Pode ser algo assim:
- explicar que o mês ficou mais apertado
- combinar o que vai ser prioridade agora
- reduzir alguns gastos de forma temporária
- envolver quem divide a rotina com você
Quando todos compreendem o momento, ficar mais tranquilo para passar por essa fase fica muito mais simples.
7. Sair do aperto não é apenas quitar a conta do dia
Conseguir resolver o mês atual já é um avanço importante. Mas, uma vez que o mais urgente esteja mais claro, é fundamental pensar em como evitar que essa pressão financeira se repita logo em seguida.
Algumas ações simples podem fazer a diferença:
- monitorar os gastos semanais
- diferenciar despesas fixas das variáveis
- evitar comprometer-se com parcelas sem avaliar o impacto
- buscar criar, gradualmente, uma margem no orçamento
- reavaliar hábitos que pesam sem perceber
Não é necessário fazer tudo ao mesmo tempo. O fundamental é conquistar mais controle, mesmo que seja de forma gradual.
Em que momento um empréstimo deve ser considerado?
Em certos momentos, um empréstimo pode surgir como uma alternativa para reorganizar as finanças. Porém, isso só faz sentido se ajudar a colocar tudo em ordem — e não se transformar em mais uma dívida difícil de administrar depois.
Por isso, antes de tomar qualquer decisão, é importante considerar três pontos:
- esse valor resolve um problema real?
- a parcela cabe na sua rotina?
- isso vai aliviar ou pode apertar ainda mais o mês lá na frente?
Se essas respostas não estiverem claras, o melhor é avaliar bem o seu momento antes de avançar.
Para fechar
Sair do aperto nem sempre acontece rápido. Entretanto, pode se iniciar com passos simples, factíveis e mais realistas. Ter clareza sobre o que está pesando, entender o que deve vir primeiro e evitar decisões impulsivas já ajuda a reduzir o caos e retomar um pouco o controle.
Related content
Como usar um empréstimo sem se enrolar
Pensando em pedir um empréstimo? Entenda como avaliar parcelas, juros e outros cuidados importantes para decidir com mais segurança.
Keep reading * Você continuará no site atual
Como usar um empréstimo sem se enrolar
Keep reading Você continuará no site atual