Crédito para Reforma: 5 Melhores Linhas de Financiamento para Renovar a Casa na Primavera
Confira as 5 melhores opções de linhas de crédito para reforma e descubra como transformar sua casa na primavera com condições acessíveis e prazos flexíveis.
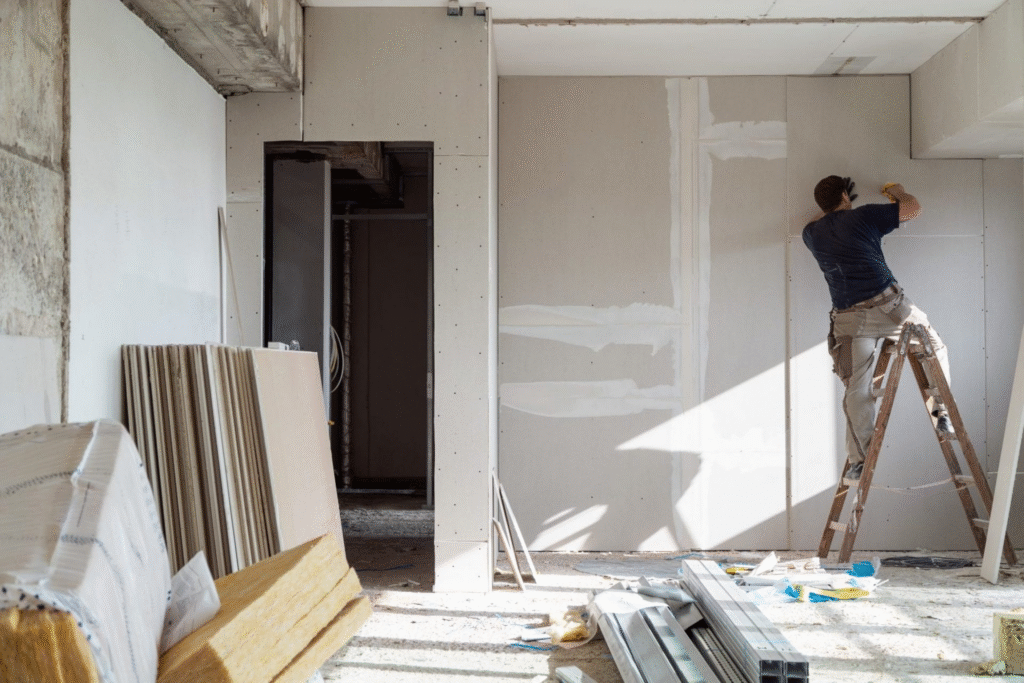
Com a chegada da primavera, muitas famílias optam por renovar seus lares. É a época perfeita para reformas, tanto pequenas quanto grandes: com mais luz natural, clima ameno e um ambiente propício à transformação. Porém, nem sempre há dinheiro disponível para cobrir os custos imediatamente. É nesse cenário que as linhas de crédito específicas para reforma entram em cena, possibilitando realizar projetos sem prejudicar o orçamento familiar.
Neste texto, você vai conhecer as cinco principais opções de financiamento para deixar sua casa renovada nesta primavera.
1. Crédito Pessoal para Reforma
O crédito pessoal é uma alternativa bastante acessível para quem busca uma liberação rápida de recursos.
Geralmente, não exige garantias, e o valor pode ser utilizado à vontade para adquirir materiais, pagar serviços ou investir no acabamento.
Benefícios:
- Liberação rápida do valor;
- Prazos flexíveis para pagamento;
- Disponível em bancos, fintechs e cooperativas.
Atenção: as taxas de juros geralmente são maiores do que em outras modalidades, pois não há garantia. Essa opção é indicada para reformas menores ou que precisam de rapidez.
2. Financiamento Habitacional para Reforma (Caixa Econômica Federal)
A Caixa Econômica Federal disponibiliza linhas de financiamento habitacional específicas para reformas, como o Crédito Caixa Reforma, destinado a quem já tem um imóvel e quer ampliá-lo ou modernizá-lo.
Características:
- Pagamento em até 20 anos;
- Juros menores que no crédito pessoal;
- Uso do FGTS como parte do pagamento.
Essa modalidade é ideal para reformas maiores, como ampliar espaços, construir novos ambientes ou substituir sistemas estruturais.
3. Consórcio de Reforma
O consórcio de reforma funciona como um consórcio comum, mas é focado em obras residenciais.
Nesse modelo, o cliente integra um grupo, realiza pagamentos mensais e, por sorteio ou lance, recebe a carta de crédito para usar na reforma.
Benefícios:
- Sem cobrança de juros, apenas taxa de administração;
- Planejamento financeiro de médio e longo prazo;
- Valor da carta de crédito pode ser ajustado ao tamanho da obra.
Esse tipo de consórcio é indicado para quem não tem pressa na reforma, usando o pagamento parcelado para acumular o valor necessário.
4. Crédito com Garantia de Imóvel (Home Equity)
O crédito com garantia de imóvel, conhecido também como home equity, consiste em usar o imóvel como garantia para conseguir o financiamento.
Por isso, as taxas de juros são menores e o prazo para pagamento costuma ser estendido.
Principais aspectos:
- Prazos que podem passar de 15 anos;
- Juros menores comparados ao crédito pessoal;
- Valores altos, ideais para reformas maiores.
Porém, é fundamental manter o controle financeiro, já que o imóvel pode ser perdido em caso de falta de pagamento.
5. Cartão de Crédito para Materiais de Construção
Algumas grandes redes de home centers e lojas de materiais de construção disponibilizam cartões de crédito exclusivos para reformas.
Esses cartões costumam oferecer condições especiais, como parcelamento em até 24 vezes sem juros na compra de materiais.
Vantagens:
- Praticidade para adquirir os materiais da obra;
- Programas de pontos e descontos exclusivos;
- Parcelamento facilitado nas grandes lojas.
Essa alternativa é indicada principalmente para reformas menores, como pintura, troca de revestimentos ou aquisição de móveis planejados, já que o uso é restrito aos gastos na loja.
Como selecionar a linha de crédito mais adequada?
Antes de escolher a modalidade, é fundamental analisar três aspectos principais:
- Valor necessário: pequenas reformas podem ser financiadas com crédito pessoal ou cartão, enquanto grandes obras exigem soluções mais robustas, como home equity ou financiamento habitacional;
- Prazo de pagamento: escolha um prazo que mantenha as parcelas dentro do seu orçamento;
- Custo efetivo total (CET): compare não apenas os juros, mas também taxas administrativas, seguros e encargos embutidos no contrato.
Realizar simulações em várias instituições financeiras facilita encontrar a alternativa que melhor se encaixa no seu perfil.
Conclusão
A primavera é uma ótima oportunidade para renovar e tornar a casa um ambiente mais agradável e prático.
Com as diversas linhas de crédito disponíveis, você pode investir tanto em pequenas melhorias quanto em reformas maiores e mais complexas.
Para escolher a melhor linha de financiamento, leve em conta o custo da reforma, o prazo desejado e as condições de pagamento oferecidas.
Seja por meio de crédito pessoal, financiamento habitacional, consórcio, home equity ou cartões de lojas especializadas, há sempre uma opção adequada para cada situação.
Com um bom planejamento e análise detalhada, sua reforma pode sair do papel e acontecer ainda nesta primavera.
Related content
Conheça os melhores cartões para acumular milhas
=Descubra os 5 melhores cartões para acumular milhas em setembro.
Continuar Lendo * Você continuará no site atual
Conheça os melhores cartões para acumular milhas
Continuar Lendo Você continuará no site atual