Como fazer o dinheiro render mais no mês
Seu dinheiro termina antes do mês acabar? Descubra como planejar seu orçamento, eliminar gastos desnecessários e ganhar mais tranquilidade sem bagunçar seu dia a dia.
Quando o salário entra e, poucos dias depois, a sensação já é de aperto, é comum achar que o problema está só no valor recebido. Porém, na prática, o que pesa mesmo muitas vezes é a forma como o dinheiro é distribuído durante o mês.
Tem conta fixa, gasto inesperado, compras por impulso, assinatura esquecida, um delivery aqui, outro ali. Quando tudo isso se junta, o dinheiro some sem que a gente perceba exatamente para onde ele foi.
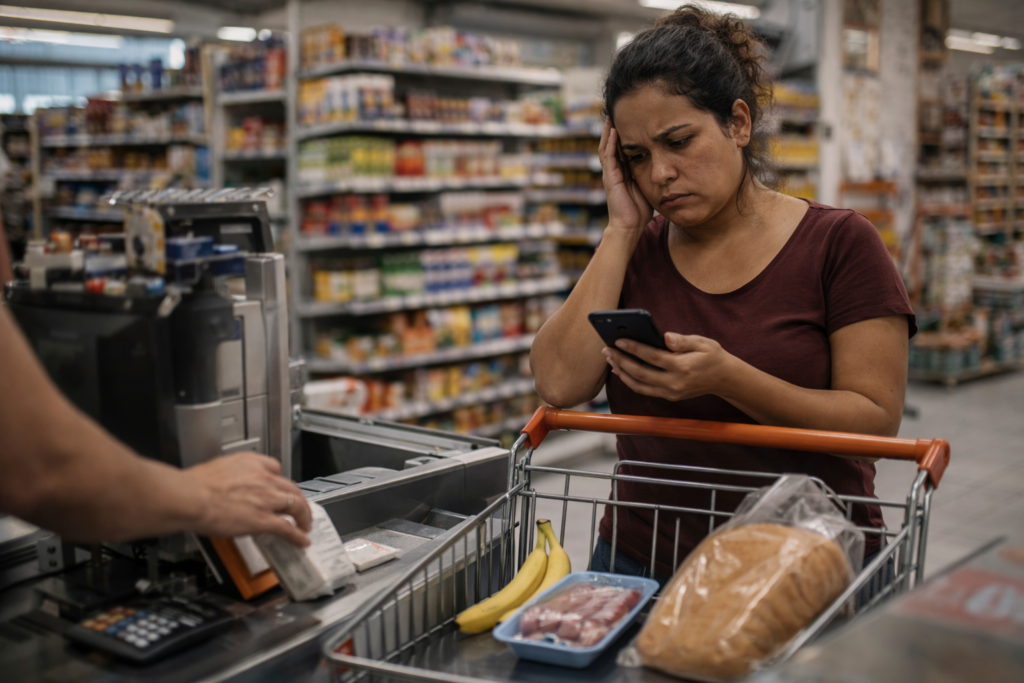
A boa notícia é que fazer o dinheiro render mais no mês não exige mágica nem uma grande reviravolta de uma só vez. Muitas vezes, tudo começa com clareza, definição de prioridades e pequenos ajustes que ajudam a aliviar o orçamento sem atrapalhar sua rotina.
O que você vai encontrar aqui
- por que o dinheiro acaba antes do fim do mês
- como enxergar para onde ele está indo
- o que ajustar para ganhar mais fôlego
- quais pequenos gastos podem derrubar o orçamento
- o que fazer nos próximos dias para o mês render mais
Antes de tudo: nem sempre o problema é ganhar pouco
Muitas pessoas sentem que o dinheiro desaparece rapidamente. Em alguns casos, a renda realmente é limitada. Mas isso não quer dizer que não haja maneiras de melhorar o planejamento do mês.
Nem sempre o que falta é apenas dinheiro. Muitas vezes, falta uma visão ampla da situação.
Se você não tem clareza sobre o que entra, o que sai e quando cada despesa impacta, fica mais difícil administrar o salário. Assim, o mês acaba parecendo mais curto do que realmente é.
1. Por que o dinheiro termina antes do mês acabar
Um erro bastante comum é gastar pensando apenas no momento presente. A conta que vence hoje, aquela compra que parecia pequena, a parcela que “caberia”, a promoção que parecia vantajosa.
O desafio é que o mês todo continua, mesmo depois disso.
Quando o dinheiro é usado sem uma visão mais ampla, ele começa a faltar justamente quando as contas mais importantes ainda vão chegar. Esse ponto foi destacado no conteúdo da Serasa: muitas pessoas pagam o que surge primeiro, sem planejar o uso do dinheiro para o mês inteiro.
Por isso, antes de qualquer método, é importante se perguntar: meu dinheiro acaba porque falta renda ou porque está sendo distribuído sem organização?
2. Identifique para onde seu dinheiro está indo atualmente
Antes de cortar, guardar ou reorganizar, é fundamental entender para onde seu dinheiro está sendo direcionado.
Você pode fazer isso no papel, no bloco de notas do celular ou em uma planilha simples. O essencial é categorizar os gastos em grupos como:
1. Despesas essenciais
aluguel, água, luz, alimentação, transporte, remédios
2. Gastos variáveis do dia a dia
mercado, farmácia, lanches, delivery, transporte extra
3. Despesas que podem ser revistas
assinaturas, taxas, pacotes, pequenos gastos impulsivos
4. Compromissos que retornam mensalmente
parcelas, faturas, mensalidades e serviços recorrentes
Ao identificar esses grupos com mais clareza, fica muito mais simples perceber onde o mês começa a ficar apertado.
3. O que ajustar para o mês render mais sem desorganizar sua rotina
Quando o orçamento aperta, a vontade de cortar tudo pode parecer a melhor saída. Porém, essa estratégia costuma ser temporária ou acaba complicando ainda mais o dia a dia.
A opção mais eficaz geralmente é outra: ajustar o que pesa sem alterar o essencial.
Tudo isso pode começar com perguntas simples:
- eu estou pagando por algo que quase não uso?
- existe algum gasto que virou hábito automático?
- dá para reduzir sem sentir tanta falta?
- tem serviço ou pacote que está maior do que eu realmente preciso?
Um ponto interessante do conteúdo da Sicredi é que, em vez de manter pacotes completos, vale considerar consumos mais enxutos, pagando só pelo que realmente é necessário.
Fazer o dinheiro render mais no mês não significa se privar de tudo. É eliminar o que não traz valor de verdade.
4. Pequenos gastos também podem comprometer seu orçamento
Nem sempre o desafio está em uma conta alta. Muitas vezes, são os pequenos gastos que acabam prejudicando o orçamento do mês.
Sozinhos, parecem insignificantes, mas, com o passar das semanas, esses gastos podem consumir uma fatia considerável do orçamento.
Alguns exemplos são:
- delivery repetido
- compras rápidas sem planejamento
- assinatura esquecida
- taxa bancária ou de serviço
- idas ao mercado sem lista
- gastos emocionais ou por conveniência
O Nubank aborda bem a ideia de “limpeza no estilo de vida”, um conceito que vale a pena adotar: existem custos que permanecem só porque ninguém os revisou.
O segredo não está em controlar cada centavo com culpa, mas sim em perceber o que está saindo automaticamente e consumindo espaço que poderia ser usado no que realmente importa.
5. Como agir nos próximos 7 dias para recuperar o fôlego
Se o mês já está complicado, tentar “organizar toda a vida financeira” pode parecer demais. Por isso, o ideal é focar no que dá para fazer no curto prazo.
Durante a próxima semana, você pode:
1. Registrar tudo que ainda vencerá neste mês
Isso permite visualizar melhor o que ainda precisa ser considerado no orçamento.
2. Diferenciar o que é essencial do que pode aguardar
Nem todo gasto precisa ser feito imediatamente.
3. Analisar pelo menos 3 despesas que podem ser cortadas ou reduzidas
Assinaturas, entregas, compras fora de hora ou algum serviço pouco utilizado já podem liberar dinheiro.
4. Monitorar os gastos semanalmente, não só mensalmente
O Santander destaca que acompanhar o orçamento a cada semana ajuda a evitar exageros antes que se tornem problemas.
5. Evitar compras por impulso até o fim do mês
Mesmo que pequenas, elas podem afetar o que ainda precisa ser pago.
Às vezes, conseguir mais fôlego não exige uma mudança radical. Começa com uma semana de decisões mais conscientes.
6. Como manter esse controle sem passar aperto
Fazer o dinheiro render mais não deve ser um esforço exaustivo. Se o método for muito pesado, dificilmente vai durar.
Por isso, o melhor é achar um jeito de controle que se encaixe no seu dia a dia:
- registrar os gastos uma ou duas vezes por semana;
- distinguir o que é gasto fixo do que é variável;
- avaliar custos recorrentes periodicamente;
- buscar criar uma pequena reserva, mesmo que seja modesta.
A Serasa, Santander e Meu Bolso em Dia concordam em um ponto fundamental: não é a perfeição que transforma o mês, mas sim a constância. Ao monitorar melhor suas entradas e saídas, o dinheiro tende a durar mais, pois deixa de ser gerido no improviso.
Em que momento o empréstimo faz sentido nessa discussão?
O empréstimo pode ser uma alternativa para reestruturar seu mês em algumas situações. Porém, só vale a pena se realmente ajudar a organizar suas finanças, e não apenas para cobrir um problema momentâneo sem solucioná-lo de fato.
Se a dificuldade financeira é passageira, pode ser interessante avaliar com atenção. Mas, se o aperto acontece com frequência e o orçamento está apertado há um bom tempo, o mais importante é descobrir a origem do problema antes de assumir mais uma dívida.
Por isso, antes de tomar qualquer decisão, é importante refletir sobre três aspectos:
- esse valor realmente resolve um problema concreto?
- a parcela cabe no orçamento mensal sem prejudicar o essencial?
- isso vai aliviar a situação ou apenas adiar a pressão?
Para concluir
Fazer o dinheiro render mais no mês não significa viver se policiando o tempo todo ou cortar gastos drasticamente. O que importa é compreender para onde seu dinheiro está indo, ajustar os gastos desnecessários e trazer mais clareza para sua rotina financeira.
Related content
Como escolher um empréstimo com mais segurança
Antes de escolher um empréstimo, vale entender alguns pontos que fazem diferença no seu bolso. Veja como evitar escolhas que pesam depois.
Keep reading * Você continuará no site atual
Como escolher um empréstimo com mais segurança
Keep reading Você continuará no site atual